Le bon interlocuteur dépend d’abord de deux critères : l’âge de la maison et l’origine probable de la fissure. Dans le cas le plus fréquent, l’assurance habitation n’indemnise pas la fissure elle-même ; pour les prix cités ici, la date de référence est 2026, et une expertise se situe en moyenne entre 500 euros et 1 000 euros.
Ce qu’il faut savoir d’abord :
- Dans une maison neuve, le constructeur est souvent le premier recours : la première année vise les malfaçons, puis les dommages de construction touchant notamment fondations et ossature restent couverts pendant dix ans après réception.
- L’assurance habitation n’a pas de garantie dédiée aux fissures ; elle intervient surtout quand le désordre découle d’un dégât des eaux ou d’une catastrophe naturelle reconnue par arrêté.
- Une ouverture supérieure à 2 mm, un tracé en escalier, ou une fissure visible à l’intérieur et à l’extérieur justifient un examen rapide.
Maison neuve, catastrophe naturelle, dégât des eaux : qui paie
La réponse la plus solide est la suivante : une fissure renvoie d’abord au constructeur quand elle relève d’un défaut de construction sur un bien récent, alors que l’assurance habitation n’entre en jeu que dans des cas précis liés à l’événement déclencheur.
C’est là que les discours se brouillent. Ces trois formulations ne se contredisent qu’en apparence : la plus utile pour décider reste celle qui distingue le bâtiment neuf du sinistre assuré.
Pour une maison récente, la première année après la réception relève de la garantie de parfait achèvement, qui couvre les malfaçons signalées. Au-delà, la garantie décennale s’applique aux dommages de construction touchant la solidité, notamment les fondations et l’ossature, pendant 10 ans à compter de la réception des travaux. Une trace superficielle purement esthétique n’entre pas dans ce cadre.
Pour une maison plus ancienne, le contrat habitation ne comporte pas de garantie spécifique consacrée aux fissures. Une intervention reste possible lorsque le désordre résulte d’un dégât des eaux ou d’un phénomène climatique reconnu par décret. Autrement dit, ce n’est pas l’aspect de la fissure qui ouvre le dossier, mais la cause assurée.
Les garanties utiles dans une construction récente
Une maison neuve ne renvoie pas automatiquement vers l’assurance habitation. La période la plus courte vise les malfaçons apparues ou signalées après la réception, pendant 1 an à partir de la date de réception des travaux. La période plus longue vise les atteintes plus graves à la structure, avec un horizon de dix ans pour les dommages de construction.
Cette distinction change tout dans vos démarches. Une fente apparue peu après la livraison d’une maison appelle d’abord un échange avec le constructeur. Une simple déclaration à votre assureur habitation risque sinon de vous faire perdre du temps, surtout si aucun dégât des eaux ni arrêté de catastrophe naturelle n’est en cause.
Les cas où l’assurance habitation peut intervenir
L’assurance habitation peut jouer quand la fissure n’est que la conséquence visible d’un sinistre déjà couvert. Le cas le plus clair est le dégât des eaux. L’autre cas majeur concerne la catastrophe naturelle, à condition qu’un arrêté interministériel soit publié au Journal officiel.
Dans cette situation, le délai de déclaration est strict : 30 jours maximum après la publication du décret ministériel. Sans cette reconnaissance officielle, une maison marquée après une sécheresse ou un autre phénomène climatique ne relève pas automatiquement du régime d’indemnisation.
Constructeur, assurance ou expert : le bon premier contact
Le premier appel n’est pas le même selon que vous observez une malfaçon récente, un sinistre déjà identifié ou un doute sur la gravité réelle du mur.
Repère de lecture : le tableau ci-dessous compare les voies les plus utiles selon la situation, le délai, le coût immédiat et le type de désordre visé.
| Voie à suivre | Quand l’utiliser | Délai repère | Coût immédiat pour le propriétaire | Type de fissure visé |
|---|---|---|---|---|
| Constructeur, première année | Fente apparue après réception sur maison neuve | 1 an après réception | Pas de coût dédié annoncé | Malfaçons signalées |
| Constructeur, garantie décennale | Atteinte liée aux fondations ou à l’ossature | 10 ans après réception | Pas de coût dédié annoncé | Dommage compromettant la solidité |
| Assurance habitation | Dégât des eaux ou catastrophe naturelle reconnue | 30 jours après le décret pour la catastrophe naturelle | Selon contrat | Conséquence d’un sinistre assuré |
| Expertise privée | Cause incertaine ou gravité douteuse | Avant réparation | 500 euros à 1 000 euros en moyenne | Désordre à qualifier |
Dans le cas le plus fréquent, l’expertise privée est le meilleur premier pas quand vous ne savez pas si la fissure relève d’un problème esthétique, d’un défaut de fondations ou d’un événement assurable.
Ce choix s’inverse quand la maison est encore dans ses garanties légales et que le dommage touche clairement la structure : dans ce cas, le constructeur devient l’interlocuteur prioritaire.
Les fissures qui justifient une alerte rapide
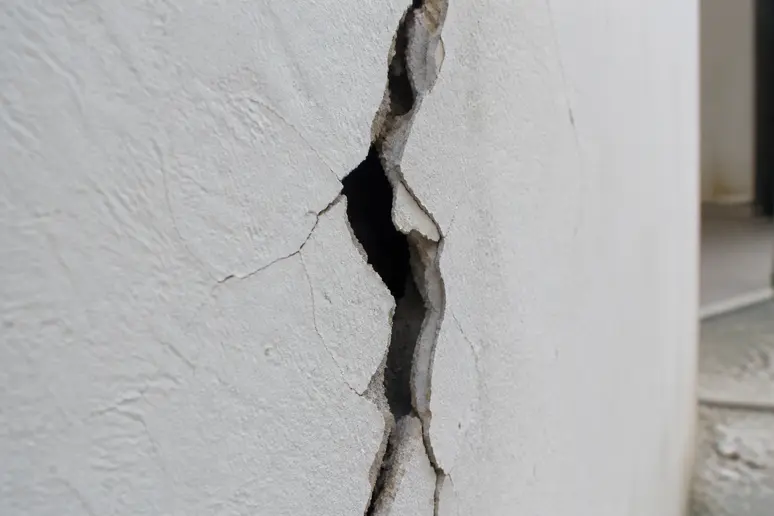
Une fissure ne devient préoccupante ni par son seul nom ni par sa seule présence, mais par sa largeur, son tracé et sa position dans le mur.
Cette mesure sert de repère simple. Une microfissure fait moins de 0,2 mm de large, reste superficielle et ne présente pas de danger immédiat, même si une surveillance s’impose.
Le même repère distingue les fissures fines, sous 2 mm, souvent liées à un choc ou à une légère dégradation, et les fissures profondes, au-delà de 2 mm. Ces dernières peuvent traverser le mur en formant des escaliers et sont souvent associées à un défaut de fondations. C’est ce passage du superficiel au structurel qui change l’urgence.
Microfissure, fissure fine, fissure profonde : les seuils utiles
Une marque très mince sur un enduit n’appelle pas la même réaction qu’une ouverture nette dans la maçonnerie. Sous 0,2 mm, on reste dans la microfissure. Sous 2 mm, on parle de fissure fine. Au-delà, l’atteinte devient profonde et doit être prise au sérieux, surtout si elle s’allonge ou évolue avec le temps.
Le caractère esthétique a aussi son importance juridique. Les désordres superficiels sans atteinte à la solidité ne relèvent pas de la garantie décennale. Une fissure qui gêne l’aspect de la façade n’entraîne donc pas automatiquement une prise en charge au titre des dommages de construction.
Tracé en escalier, mur traversé, lézarde : les signes lourds
Une fissure traversante concerne à la fois l’enduit et le matériau de construction. Elle se voit à l’intérieur et à l’extérieur. Ce détail compte davantage qu’une simple marque en façade, parce qu’il montre que le désordre ne se limite pas au revêtement.
Le mot lézarde désigne un stade plus inquiétant. Il s’agit d’une fissure profonde dont l’amplitude dépasse 2 mm sur une longueur importante de plus de 20 cm. Qualitel emploie un seuil différent et qualifie de lézarde une ouverture au-delà de 1 cm. Dans les deux approches, l’idée reste la même : on a quitté la fissure de surface pour un danger potentiel pour l’habitat.
Expertise de fissure : budget, intérêt et déclaration
L’expertise sert à déterminer si vous êtes face à une simple dégradation de surface ou à un désordre qui engage la structure et la responsabilité d’un tiers.
Le prix d’une expertise de fissure de maison varie entre 500 euros et 1 000 euros en moyenne. Ce montant dépend notamment de la région et de la grille tarifaire appliquée. Il ne correspond pas aux travaux de reprise du mur ; il finance l’analyse de la fissure et de sa cause probable.
Le même organisme indique que cette dépense n’est généralement pas remboursée par l’assurance multirisques habitation, sauf cas exceptionnels comme la catastrophe naturelle. En pratique, cette absence de prise en charge pousse souvent à différer l’expertise, alors qu’elle peut justement éviter une réparation trop rapide sur une cause mal identifiée.
Le coût moyen d’un avis technique sur fissure
Le budget utile à prévoir est donc celui d’un diagnostic, pas celui d’un ravalement. Une expertise devient particulièrement pertinente quand l’ouverture dépasse les seuils de fissure superficielle, quand elle apparaît des deux côtés du mur, ou quand elle concerne une maison encore couverte par les garanties du constructeur.
Cette dépense a aussi une fonction de tri. Un avis technique peut orienter vers le constructeur, conforter une déclaration à l’assurance lorsqu’un sinistre couvert existe, ou au contraire éviter de lancer un dossier voué à l’échec pour une simple fissure d’aspect.
Le délai de déclaration après un arrêté de catastrophe naturelle
La catastrophe naturelle suit une logique administrative précise. Il faut attendre la publication d’un arrêté interministériel au Journal officiel, puis déclarer le sinistre dans les 30 jours maximum après le décret. Sans cet acte officiel, l’assureur habitation n’examine pas la fissure sous ce régime.
Cette formalité ne remplace pas l’expertise. L’arrêté ouvre un cadre d’indemnisation ; l’examen technique aide à comprendre ce que le mur révèle réellement.
Si vous ne retenez qu’une chose, retenez celle-ci : une fissure se traite d’abord par le bon aiguillage, constructeur pour un désordre de construction récent, assurance pour un sinistre couvert, expertise quand la cause reste floue.
Questions fréquentes sur les fissures de maison
Une maison de moins de 5 ans est-elle toujours considérée comme neuve ?
Non. Un bien immobilier de moins de 5 ans ayant déjà changé de propriétaire est considéré comme ancien par l’administration fiscale. Cette qualification fiscale ne remplace pas l’analyse des garanties attachées aux travaux, mais elle évite de confondre âge du bien et statut juridique.
Une fissure visible seulement sur l’enduit est-elle forcément bénigne ?
Pas forcément. Une marque limitée à l’enduit paraît moins inquiétante qu’une fissure traversante, mais seule l’évolution permet de juger. Une ouverture qui s’allonge, s’élargit ou réapparaît après réparation mérite un examen plus poussé.
Une fissure en escalier signifie-t-elle toujours un problème de fondations ?
Le tracé en escalier fait partie des signes associés aux fissures profondes souvent liées à un défaut de fondations. Ce signe oriente vers une cause structurelle, sans permettre à lui seul de conclure à distance.
Peut-on reboucher une fissure avant d’avoir compris sa cause ?
Reboucher immédiatement peut masquer un désordre plus sérieux. Quand la fissure est profonde, traversante ou récente sur une maison encore sous garanties, mieux vaut obtenir d’abord un avis technique ou activer le bon interlocuteur.
Une fissure après sécheresse donne-t-elle droit automatiquement à une indemnisation ?
Non. L’indemnisation au titre des catastrophes naturelles dépend d’un arrêté interministériel publié au Journal officiel et d’une déclaration faite dans le délai prévu. Sans cet arrêté, la sécheresse alléguée ne suffit pas à elle seule.
À partir de quelle largeur parle-t-on de lézarde ?
Les repères publiés ne sont pas identiques. Le Crédit Agricole parle d’une fissure profonde dépassant 2 mm sur plus de 20 cm, tandis que Qualitel qualifie de lézarde une ouverture au-delà de 1 cm. Dans les deux cas, il s’agit d’un niveau qui justifie une réaction rapide.
Les informations de cet article sont fournies à titre indicatif. Pour tout projet de travaux, consultez un professionnel qualifié qui pourra évaluer votre situation spécifique selon les normes en vigueur.
Sources
Pages consultées pour cet article :
- credit-agricole.fr/particulier/conseils/magazine/tout-un-mag/fissure-de-maison-quelle-prise-en-charge-par-l-assurance.html
- maif.fr/habitation/guide-assurance-habitation/fissures-maison
- groupama.fr/assurance-habitation/conseils/fissure-maison
- qualitel.org/particuliers/travaux-renovation/fissures-maison
